生意社 3月国内氢氟酸市场价格小幅上涨,硫酸市场震荡下行
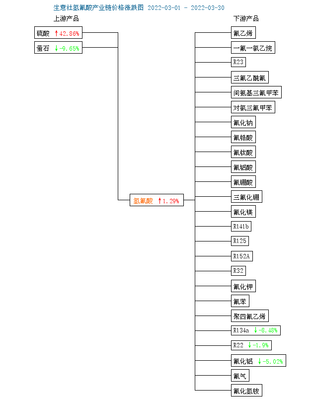
据生意社商品行情分析系统监测,3月份国内氢氟酸市场整体呈现小幅上行走势,而硫酸市场则表现疲软,价格震荡下行。两个产品虽同属化工原料,但受供需面及成本端影响,走势分化明显。
一、氢氟酸:成本支撑与需求回暖,价格小幅上涨
3月国内无水氢氟酸市场价格小幅上调。月初市场均价在10500元/吨附近,月末均价涨至10800元/吨左右,月度涨幅约2.86%。部分地区报价甚至更高,但实际成交多以一单一议为主。
上涨主要驱动因素:
- 原料成本抬升:上游萤石粉价格在3月份表现坚挺,部分产区因环保检查及矿山开工率不高,供应偏紧,价格小幅探涨。硫酸价格虽有下跌,但萤石成本占比较大,对氢氟酸形成主要支撑。
- 下游需求回暖:制冷剂行业进入传统生产旺季,R22、R32等主流制冷剂对氢氟酸采购积极性提升,部分厂家开工负荷提高。含氟聚合物、氟化盐等领域需求也相对稳定。
- 供应端增量有限:部分氢氟酸装置仍处于检修或减产状态,行业整体开工率维持在六成左右,市场现货供应并不宽松,厂家挺价意愿较强。
后市展望:
短期来看,萤石价格易涨难跌,下游制冷剂需求仍有支撑,但氢氟酸新增产能预期及终端订单的可持续性仍需观察。预计4月氢氟酸市场将高位盘整,局部仍有小幅上探空间。
二、硫酸:供需博弈,价格震荡下行
与氢氟酸走势相反,3月份国内硫酸市场整体呈现震荡下行走势。生意社数据显示,月初硫酸均价在330元/吨左右,月末跌至300元/吨以下,月度跌幅超过9%。
下跌主要影响因素:
- 供应端逐步增加:前期检修的酸厂陆续恢复生产,硫酸行业开工率提升,市场供应量增加。部分冶炼酸企业因副产酸供应稳定,进一步加剧了市场竞争。
- 下游需求疲软:磷肥行业进入淡季,对硫酸采购量下滑;钛白粉、己内酰胺等化工下游需求也表现平平,仅按需采购为主。农业需求尚未完全启动,市场整体交投氛围偏淡。
- 成本支撑减弱:硫磺价格3月份有所回落,冶炼酸成本优势仍存,但无法抵消供需宽松带来的下行压力。
后市展望:
随着春耕用肥季节临近,磷肥企业开工率或有提升,对硫酸需求形成一定支撑。但整体供应充足,且部分区域酸厂库存压力较大,预计4月硫酸市场仍以弱势运行为主,局部地区可能继续走低,重点关注下游磷肥开工及酸厂检修情况。
三、二者关联与市场启示
氢氟酸和硫酸虽同属无机酸,但下游应用领域差异较大。硫酸主要用于磷肥、钛白粉、冶金等,而氢氟酸则主要用于制冷剂、含氟材料等。3月份二者价格分化,反映出不同细分行业的景气度差异。
对于相关企业而言,需密切关注原料端萤石、硫磺价格变化,以及下游制冷剂、磷肥行业的开工动态。在成本与供需博弈下,灵活调整采购与销售策略,以应对市场波动风险。
(注:以上价格及涨跌幅为生意社监测的国内市场均价,实际成交价格可能因地区、品质、付款方式等因素有所不同,仅供参考。)
如若转载,请注明出处:http://www.bjsdchem.com/product/35.html
更新时间:2026-10-22 10:29:11